
Sectorul tehnologiilor spațiale private (SpaceTech) a înregistrat un trimestru istoric în privința atragerii de capital. Conform raportului SpaceTech Investment Tracker publicat de fondul global de investiții Seraphim Space, startup-urile și companiile private din industria spațială au atras o finanțare cumulată de 20,8 miliarde de dolari în trimestrul al treilea din 2026. Valoarea depășește orice record stabilit anterior și marchează o triplare a volumului de capital față de trimestrul al doilea, când investițiile s-au situat la 7,4 miliarde de dolari.
Evoluția reflectă o schimbare profundă în strategia marilor fonduri de investiții, a investitorilor instituționali și a fondurilor suverane. Dacă în anii precedenți atenția era fragmentată către zeci de proiecte experimentale de mici dimensiuni, în trimestrul al treilea din 2026 capitalul s-a concentrat masiv pe infrastructura critică necesară viitoarei economii orbitale: lansatoare grele reutilizabile, producție automatizată de sateliți, stații orbitale comerciale și servicii de logistică spațială.
Megatranzacțiile din trimestrul trei și rolul infrastructurii de lansare
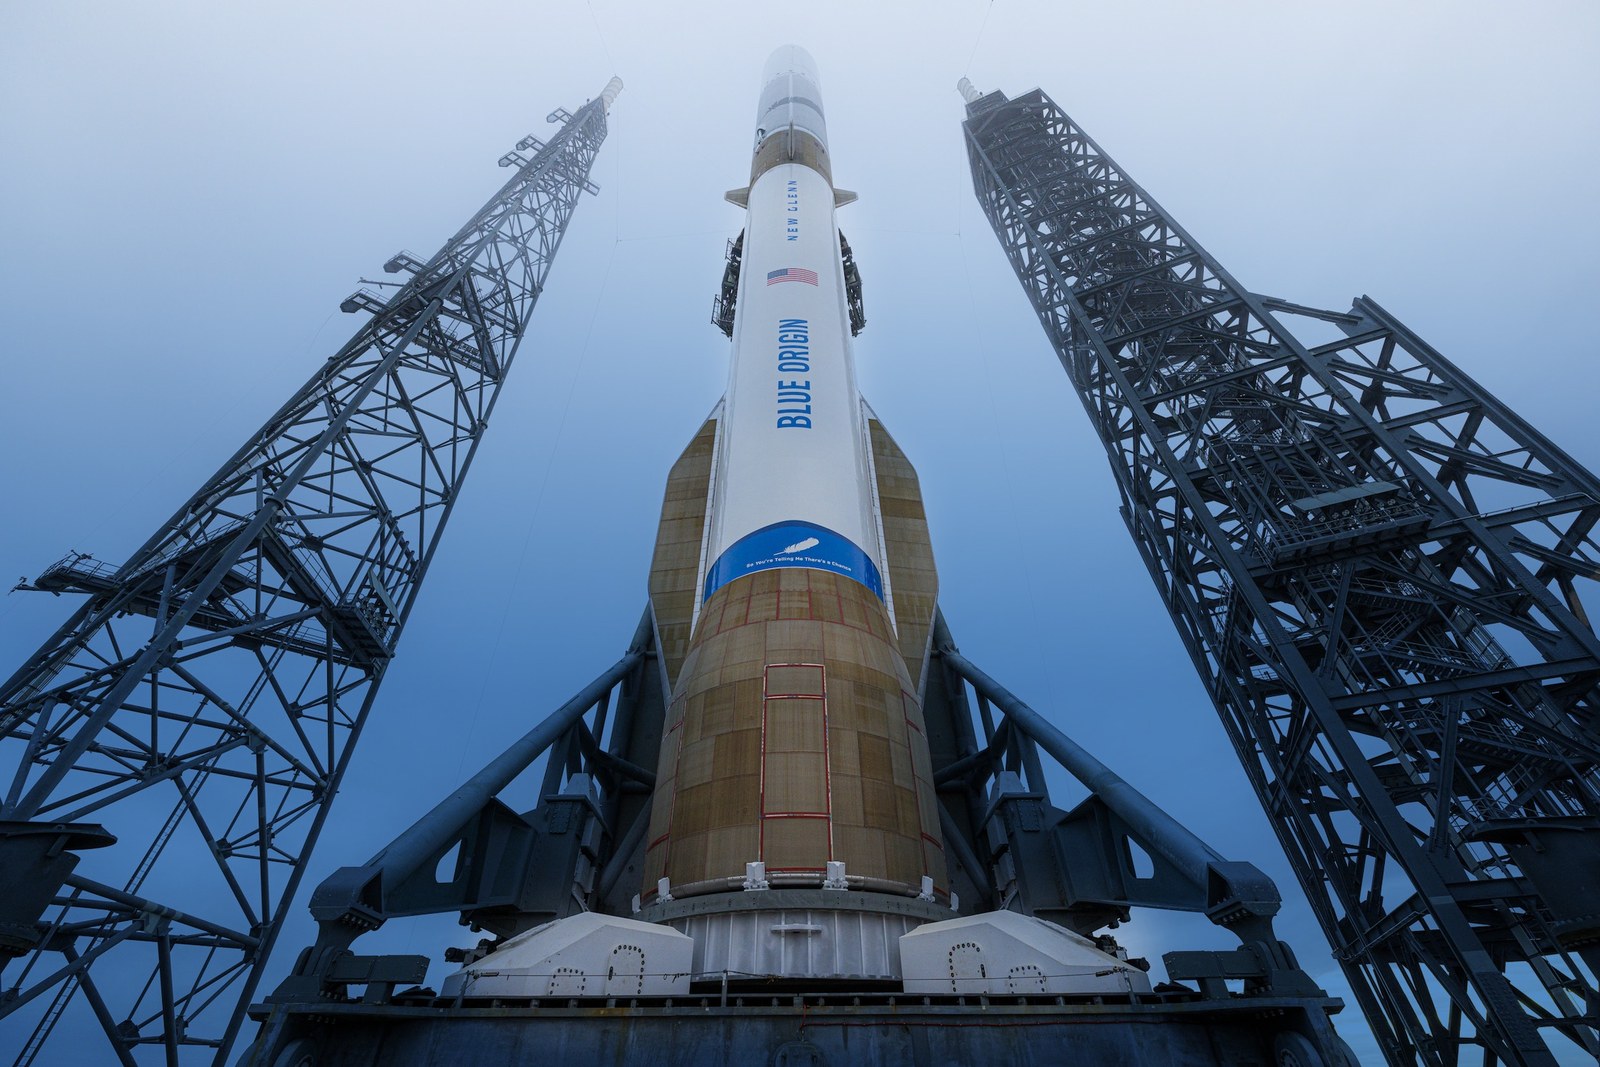
Principalul motor al acestei creșteri fără precedent a fost mega-runda de finanțare atrasă de compania Blue Origin, care a obținut 10 miliarde de dolari pentru accelerarea programului rachetei orbitale New Glenn și a sistemelor de aselenizare dezvoltate în cadrul parteneriatelor cu agențiile spațiale. Cu toate acestea, dinamica pozitivă a pieței nu s-a limitat la această tranzacție de calibru uriaș.
Chiar și prin excluderea rundei Blue Origin, valoarea totală a investițiilor din trimestrul al treilea a atins 10,8 miliarde de dolari, stabilind cel mai ridicat nivel de bază înregistrat vreodată de industria spațială privată. Printre celelalte finanțări majore consemnate în această perioadă se numără runda de 1,37 miliarde de dolari atrasă de Hadrian (specializată în fabricarea avansată și automatizată a componentelor de precizie pentru sectorul aerospațial), runda de 1 miliard de dolari a companiei Stoke Space pentru dezvoltarea unei rachete complet reutilizabile de nouă generație și finanțarea de 500 de milioane de dolari obținută de K2 Space pentru platforme mari de sateliți de mare capacitate.
Numărul tranzacțiilor încheiate în trimestrul al treilea a urcat la un record de 216 acorduri de investiții, în creștere semnificativă față de cele 140 de runde finalizate în trimestrul al doilea. Pe parcursul ultimelor douăsprezece luni analizate, volumul cumulat al investițiilor din sectorul spațial a atins pragul de 40,1 miliarde de dolari, repartizate în 666 de tranzacții internaționale.
Repartizarea capitalului pe domenii tehnologice: accesul pe orbită domină piața
Analiza detaliată a domeniilor arată că segmentul accesului în spațiu (servicii de lansare și sisteme de propulsie) a atras partea leului, cumulând 16,4 miliarde de dolari prin intermediul a 120 de tranzacții. Investitorii recunosc faptul că disponibilitatea unor rachete de transport fiabile și cu costuri reduse per kilogram reprezintă condiția esențială pentru dezvoltarea tuturor celorlalte afaceri spațiale, de la constelațiile de internet prin satelit până la observarea Pământului și exploatarea resurselor selenare.
Segmentul serviciilor spațiale, care include comunicațiile prin satelit, observarea Pământului (Earth Observation) și prelucrarea datelor orbitale, a strâns aproximativ 4 miliarde de dolari. În această zonă, companiile care dezvoltă constelații de microsateliți cu senzori radar cu apertură sintetică (SAR), camere optice de rezoluție sub-metrică și terminale de comunicații directe către dispozitive mobile (direct-to-cell) au atras evaluări ridicate, beneficiind de contracte comerciale pe termen lung semnate cu operatori de telecomunicații și agenții de securitate.
Factorii determinanți: contracte comerciale reale și cerere guvernamentală
Spre deosebire de valul de entuziasm speculativ din anii 2021-2022, când numeroase companii spațiale s-au listat la bursă prin vehicule de tip SPAC fără a avea venituri consolidate, etapa actuală de finanțare se bazează pe fundamente economice solide. Fondurile de capital de risc și investitorii de creștere alocă sume record companiilor care dețin deja contracte guvernamentale ferme, comenzi comerciale ferme pentru zeci de lansări sau acorduri de furnizare de date de telemetrie.
Contextul geopolitic internațional joacă un rol catalizator. Statele occidentale și guvernele din regiunea Asia-Pacific alocă bugete extinse pentru asigurarea suveranității spațiale, protecția activelor de pe orbită împotriva interferențelor electronice și dezvoltarea unor rețele satelitare redundante capabile să funcționeze chiar dacă infrastructurile terestre de comunicații sunt compromise.
Din punct de vedere geografic, companiile din America de Nord au atras aproximativ 70% din capitalul total investit în trimestrul trei, beneficiind de un ecosistem industrial matur și de programele susținute de finanțare ale NASA și Departamentului Apărării. În același timp, piața din China a atins un maxim trimestrial regional de 3,3 miliarde de dolari, pe fondul accelerării proiectelor naționale de mega-constelații și al dezvoltării lansatoarelor comerciale private cu combustibil lichid.
Creșterea accelerată a numărului de sateliți activi pe orbita joasă a Pământului generează oportunități suplimentare pentru companiile axate pe servicii conexe. Furnizorii de legături optice laser între sateliți, dezvoltatorii de software pentru centre de date orbitale și companiile de remorcare sau mentenanță în spațiu (in-orbit servicing) încep să atragă tranșe consistente de finanțare. Aceste tehnologii transformă sateliții din simple relee pasive de comunicații în noduri inteligente de calcul capabile să proceseze datele chiar înainte de a le transmite către stațiile de la sol.
Europa își consolidează poziția pe segmentul componentelor critice, al propulsiei ecologice și al sateliților de navigație și comunicații securizate, deși ritmul de acumulare a capitalului privat rămâne mai ponderat comparativ cu cel de pe continentul nord-american. Raportul Seraphim concluzionează că industria spațială trece de la faza proiectelor experimentale la producția industrială de serie și la maturizarea operațională, unde infrastructura terestră și orbitală devine coloana vertebrală a economiei globale moderne.
Articol documentat de redacția HD Satelit din surse publice. Foto: Blue Origin.
Niciun comentariu